최태원 회장, 검찰 불기소 결정에 항고…‘1000억원’ 산정 방식 다시 따진다
최태원 측 “서로 다른 지출을 합산한 금액”…검찰 판단의 의미도 반박
공동생활비 약 20억원 주장…가족 지원금·기부금·보유자산 등이 포함됐다는 입장
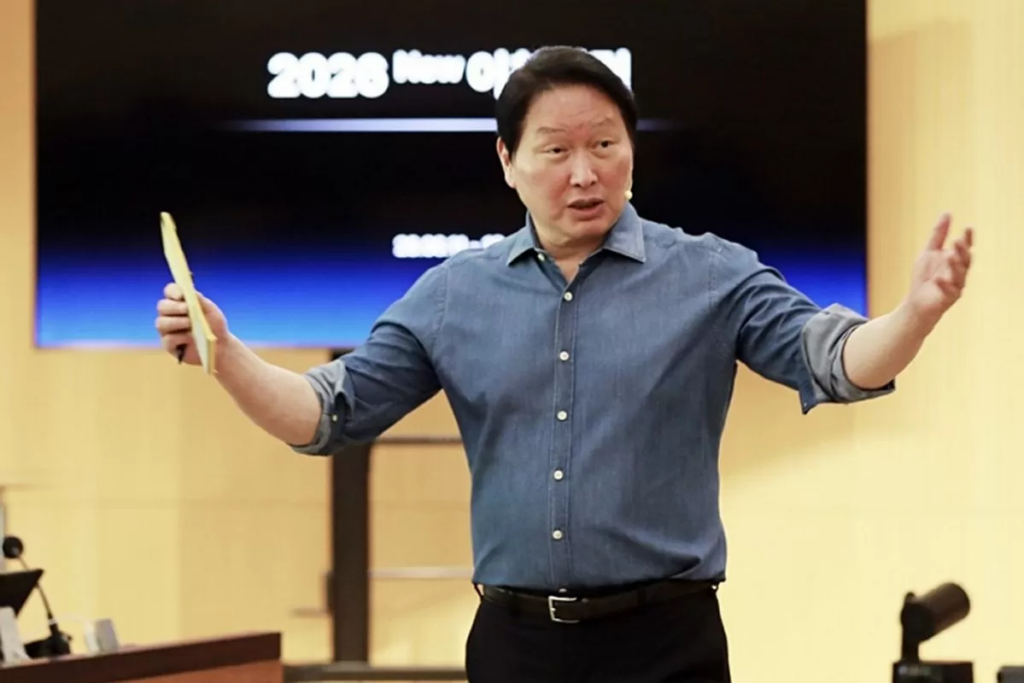
최태원 SK그룹 회장 측이 노소영 아트센터 나비 관장 측 변호사와 관련된 명예훼손 사건의 검찰 불기소 결정에 대해 항고했다.
최 회장 측은 이번 항고를 통해 이른바 ‘1000억원’이라는 금액이 실제 특정인에게 지급된 돈을 의미하는 것처럼 알려진 데 대해 다시 문제를 제기했다. 해당 금액이 만들어진 과정과 지출 항목을 각각 따져봐야 한다는 것이 핵심 주장이다.
최 회장 측 법률대리인은 15일 관련 사건에 대한 검찰의 불기소 처분에 항고장을 제출했다고 밝혔다.
앞서 노 관장 측 변호사 이상원 변호사는 2023년 언론 인터뷰 등을 통해 최 회장이 김희영 티앤씨재단 이사에게 1000억원 이상을 사용했다는 취지의 발언을 했다.
이에 최 회장 측은 해당 발언이 사실과 다르다며 명예훼손 혐의로 고소했다.
그러나 서울중앙지검은 지난 9일 이 변호사에 대해 불기소 결정을 내렸다. 최 회장 측은 검찰의 판단이 ‘1000억원’이라는 금액 자체가 사실이라고 인정한 것은 아니라고 강조했다.
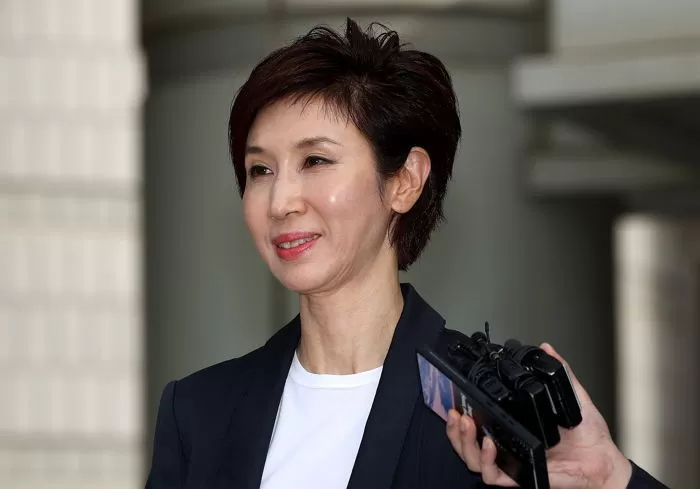
최 회장 측이 문제 삼은 것은 ‘1000억원’의 산정 방식
최 회장 측은 1000억원이라는 숫자가 실제 김 이사에게 전달된 금액을 단순 합산한 결과가 아니라고 주장하고 있다.
여러 계좌에서 발생한 지출을 사용 목적이나 실제 수령자를 구분하지 않은 채 하나의 금액으로 묶었다는 것이다.
특히 최 회장이 수감 중이던 시기에 개설된 국민은행 계좌에서 발생한 약 204억원의 지출이 주요 사례로 거론됐다.
최 회장 측 설명에 따르면 이 계좌는 노 관장을 위해 마련된 계좌였으며, 해당 자금 가운데 상당 부분이 노 관장에게 사용됐다.
그런데도 이 금액 전체가 김 이사와 관련된 지출로 계산됐다는 것이 최 회장 측의 주장이다.
노 관장과 세 자녀를 위해 사용된 다른 금액 역시 1000억원 산정 과정에 포함됐다고 설명했다.
기부금과 최 회장 보유 자산도 계산에 포함됐다는 주장
최 회장 측은 사회공헌 활동에 사용된 금액까지 1000억원에 포함됐다고 주장했다.
어린이재단과 사회복지공동모금회, 티앤씨재단 등에 전달된 출연금 및 후원금 등이 여기에 해당한다.
장학사업이나 교육·복지사업, 긴급구호 등에 활용된 금액까지 특정 개인에게 지급한 돈으로 계산했다는 것이 최 회장 측의 설명이다.
또 현재 재산분할 소송에서 공동재산 여부가 다뤄지고 있는 최 회장 명의의 주택과 미술품 등도 해당 금액에 포함됐다고 주장했다.
최 회장 측은 같은 자산을 한쪽에서는 부부 공동재산으로 보고 재산분할을 요구하면서, 다른 한편에서는 제3자에게 증여한 자산으로 분류하는 것은 논리적으로 맞지 않는다는 입장이다.
검찰의 불기소 이유와 ‘1000억원 사실 여부’는 별개라는 주장
이번 항고에서 최 회장 측이 특히 강조하는 부분은 검찰의 불기소 처분 이유다.
검찰은 이 변호사가 해당 발언을 할 당시 그것이 허위라는 사실을 알고 있었다고 볼 만한 증거가 충분하지 않다고 판단한 것으로 알려졌다.
최 회장 측은 이를 두고 검찰이 1000억원이라는 금액의 진실성을 인정한 것으로 해석해서는 안 된다고 주장한다.
즉, ‘허위라는 점을 인식하고 있었다는 사실을 충분히 입증하지 못했다’는 것과 ‘1000억원이라는 주장이 사실이다’라는 판단은 서로 다른 문제라는 설명이다.
재판 자료와 금융정보 공개 여부도 항고 쟁점
최 회장 측은 이 변호사가 재산분할 사건을 담당하면서 관련 계좌와 자금 사용 내역을 확인할 수 있는 위치에 있었다는 점도 지적했다.
그럼에도 성격이 서로 다른 지출을 하나의 금액으로 묶어 대외적으로 알렸다고 주장하고 있다.
또한 가사재판 과정에서 취급된 자료와 개인 금융거래 정보가 외부에 공개된 부분 역시 항고 이유 가운데 하나로 제시했다.
최 회장 측은 이번 항고를 통해 검찰의 불기소 처분에 대해 다시 판단해 달라는 입장이다.
앞으로 항고 절차에서 ‘1000억원’이라는 금액이 어떤 방식으로 산출됐는지, 각 지출의 실제 성격이 무엇인지 등이 다시 쟁점으로 다뤄질 전망이다.

댓글 0
첫 댓글을 남겨보세요.